
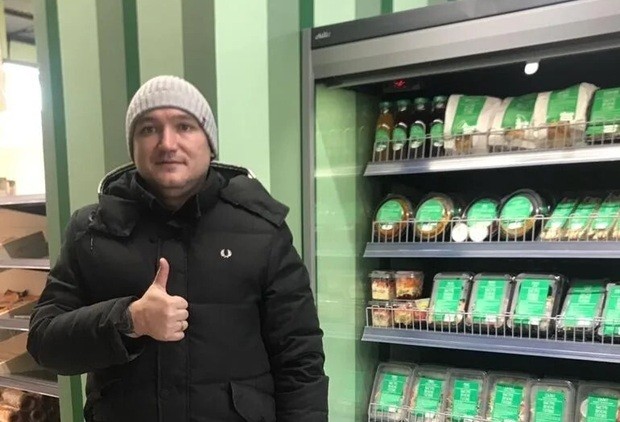
В 2020 году передо мной стояла задача – найти для региональной сети магазинов у дома в Уфе преимущество, которое нельзя быстро скопировать скидкой, промо-акцией или обычным расширением товарной матрицы. Федеральные сети усиливали присутствие в регионе. Конкурировать с ними только закупочной ценой или глубиной промо для регионального игрока было заведомо сложно. Поэтому мы нашли другой подход.
Как изменить восприятие магазина в глазах покупателя
Вопрос был не в том, какие еще товары поставить на полку. Гораздо важнее было понять: какой дополнительный потребительский запрос может закрывать магазин у дома, чтобы человек приходил не только за продуктами первой необходимости раз в несколько дней, а становился ежедневным гостем? Решением стала готовая еда. Фактически, такой самостоятельной категории тогда не существовало. В итоге этот эксперимент стал драйвером роста и самостоятельным конкурентным преимуществом сети. Но для меня самый интересный результат этого проекта – не только в цифрах. Намного важнее то, как по ходу работы менялось наше понимание продукта, магазина и поведения гостя. Обо всем по порядку.
1. Добавить продукт, который повысит частоту контакта с покупателем
До полноценного запуска готовой еды были отдельные попытки продавать сэндвичи, выпечку, развивать кофейное направление. С кофе мы довольно быстро поняли простую вещь: если хотим конкурировать за ежедневный визит, продукт должен быть сопоставим не с кофе из соседнего продуктового магазина, а с кофейней. Мы отказались от кофейных автоматов, установили профессиональные кофемашины, перешли на зерно свежей обжарки, и серьезно занялись обучением персонала. Сотрудники учились не просто пользоваться оборудованием, они должны были понимать основы работы с кофе, уметь настраивать и обслуживать кофемашины, соблюдать рецептуры, контролировать качество напитка и поддерживать оборудование в рабочем состоянии. Нужна была повторяемость. Гость не должен получать хороший кофе сегодня и совсем другой завтра, потому что работает другая смена. В результате мы получили продукт, сопоставимый по уровню с кофейней, и использовали его как дополнительный повод зайти в магазин.
Постепенно менялось и восприятие торговой точки – не просто место, куда заходят за молоком и хлебом. Здесь можно выпить хороший кофе, быстро и вкусно пообедать, встретиться с кем-то или просто провести немного времени в приятной обстановке без долгого ожидания и очередей.
По сути, начал формироваться формат «третьего места» – пространства между домом и работой, куда есть причина заходить регулярно. Для бизнеса это важная разница. Продукты первой необходимости человек покупает периодически, а потребность позавтракать, выпить кофе, пообедать, перекусить или взять готовый ужин домой возникает каждый день. На этой разнице в частоте и строилась одна из основных гипотез проекта.
2. Спроектировать путь гостя от входа до кассы
Оказалось, что даже сильное блюдо само по себе еще не делает сильную категорию. Можно создать хороший продукт, но поставить его в неправильное место. Можно плохо показать его гостю, усложнить выбор или создать очередь на этапе оплаты. И тогда значительная часть работы по разработке блюда просто теряет смысл. Поэтому параллельно с продуктом мы разбирали путь гостя внутри магазина – от входа до кассы.
Смотрели, что человек видит первым, куда движется дальше, в какой момент встречается с готовой едой, насколько хорошо виден продукт и насколько быстро можно понять предложение. Прорабатывали размещение оборудования, витрин, зоны готовой еды, подачу продукта, визуальное восприятие и доступность. Нам не нужен был случайно поставленный холодильник с контейнерами. Готовая еда должна была стать естественной частью магазина. Гость должен быстро считать предложение: здесь можно взять завтрак, здесь – обед, здесь – напиток, а здесь – готовое блюдо домой. Отдельно смотрели на скорость. Утром и в обеденное время человек редко готов ждать. Поэтому приходилось учитывать удобство выбора, разогрева, получения напитка и дальнейшего движения к кассе. Фактически мы проектировали не полку с готовой едой, а весь сценарий ее использования внутри магазина.
3. Продумать сценарии движения продукта от разработки до продажи
То, что происходит в торговом зале, – только финальная часть процесса. Для готовой еды критична вся цепочка движения продукта до момента покупки. Надо проработать:
- Условия приготовления и разработку.
- Требования к продукту после приготовления.
- Упаковку, температурные режимы, условия хранения и сроки годности.
- Логистику: как продукт перевозится, в каком состоянии должен приехать в магазин, какие требования необходимо соблюдать в пути и сколько реального времени остается на продажу после поставки.
- Приемку. Для обычного товара часто достаточно проверить количество, документы и целостность упаковки. Для готовой еды этого мало. На приемке нужно смотреть температуру, состояние продукта, целостность упаковки, внешний вид, остаточный срок годности и соответствие установленным требованиям.
- Следующую часть цепочки: хранение в магазине, перемещение в торговый зал, выкладка, контроль сроков, ротация и своевременное списание.
Любой сбой в этом пути мог перечеркнуть работу предыдущих этапов. Можно идеально разработать блюдо и испортить его неправильной температурой при перевозке. Можно правильно доставить продукт, но нарушить условия приемки или хранения. Можно сохранить качество, но плохо выложить товар и не получить продажу. Поэтому качество готовой еды не ограничивается рецептурой. А определяется тем, как работает вся цепочка до момента, когда гость берет в руки упаковку.
Как разрабатывать продукт для новой категории
Перед запуском я лично изучал несколько российских проектов. В Краснодаре смотрел первые эксперименты «Магнита» с готовой едой, анализировал «ВкусВилл», формат Bez Tarelok от «Кофемании», региональные проекты вроде «Жизньмарт». Я не искал ассортимент, который можно просто скопировать. Было важнее понять, куда движется рынок и с чем человек сравнивает готовую еду из магазина.
Здесь произошел важный сдвиг. Хорошо сделанное готовое блюдо сравнивают не только с кулинарией соседнего супермаркета. Его конкурентами становятся кафе, ресторан, доставка и домашнее приготовление. Отсюда и совсем другой уровень требований. Недостаточно приготовить еду, упаковать и выставить на полку. Нужно учитывать вкус, внешний вид, стабильность рецептуры, размер порции, себестоимость, упаковку, транспортировку, срок годности, состояние после разогрева и даже то, как продукт выглядит ближе к концу срока реализации. Стало очевидно: если хотим действительно отличаться, готовый ассортимент у производителя проблему не решит. Продукт нужно создавать самим.
Как найти свое «суперблюдо»
Для разработки мы организовали мастер-кухню, через которую прошло более 500 вариантов блюд. При этом разработка не была этапом, который однажды заканчивается. R&D шел постоянно фоном. Мы все время искали новые идеи, вкусовые сочетания и форматы. В каком-то смысле шла постоянная охота за тем самым «суперблюдом» – оригинальным, понятным и востребованным продуктом, ради которого человек захочет вернуться.
Один из таких примеров – онигири, японский рисовый пирожок с различными начинками. На тот момент это был достаточно необычный продукт на рынке, но он хорошо попал в запрос на быстрое и удобное питание и стал хитом категории. Неудивительно, ведь это компактный, порционный, удобный продукт, который хорошо вписывается в ежедневное потребление.
Для меня онигири стали хорошим подтверждением того, зачем вообще нужен постоянный поиск. Из десятков тестов иногда появляется продукт, который действительно приживается и живет долго. Сам процесс при этом никогда не останавливался: идея, разработка, тестирование, продажи, обратная связь, корректировка. Дальше позиция либо масштабировалась, либо дорабатывалась, либо уходила. Из 500+ разработок до постоянной матрицы дошло около 150. То есть, примерно семь из десяти вариантов в ассортименте не оставались. Я не считаю это плохим результатом. Благодаря отказам мы получили значительную часть знаний о категории:
- Одни блюда оказывались слишком дорогими для приемлемой розничной цены.
- Другие плохо переносили транспортировку.
- Третьи хорошо выглядели на мастер-кухне, но теряли внешний вид в упаковке.
- Некоторые продукты отлично стартовали, а через несколько недель интерес к ним исчезал.
- А позиции без громкого запуска постепенно становились стабильными.
Это постепенно изменило наш взгляд на продукт. Первая покупка показывает интерес. Повторная покупка лучше показывает, нужен ли продукт человеку на самом деле. Поэтому со временем мы стали меньше смотреть на эффект новинки и больше на устойчивость спроса.
Как масштабировать готовое решение
Мы не собирались становиться пищевым производством и не ставили перед поставщиком задачу: «придумайте нам готовую еду». Продуктовая компетенция оставалась внутри компании. На мастер-кухне блюдо разрабатывалось полностью: идея, вкус, рецептура, порция, себестоимость. Уже на этапе разработки мы учитывали будущий массовый выпуск. Нет смысла создавать прекрасное блюдо, которое работает только в руках конкретного повара и в небольшом объеме. Нужно заранее понимать, как оно поведет себя при серийном производстве, какое потребуется сырье, насколько стабильно воспроизводится рецептура, что произойдет после упаковки, транспортировки, хранения и разогрева.
Производителю мы передавали уже готовую разработку под ключ, адаптированную под массовое производство. Его задача – стабильно воспроизводить продукт в необходимом объеме с заданными характеристиками.
Отдельным условием была эксклюзивность. Разработанные нами продукты не должны были через некоторое время попасть в обычный каталог поставщика и появиться у другого ритейлера. Это принципиальный момент. Если любой конкурент завтра может купить тот же продукт у того же производителя, это просто ассортимент. Конкурентного преимущества здесь почти нет. Мы определяли, что нужно гостю, создавали продукт и доводили его до массового выпуска. Производитель помогал масштабировать принятое нами решение.
Как вкусное блюдо превратить в хороший товар
Проект показал разницу между ресторанной логикой и розничной экономикой. Можно создать отличное блюдо, которое всем нравится на дегустации, но не будет работать на полке. Причины разные: высокая себестоимость, дорогая розничная цена, потеря внешнего вида, нестабильность качества, низкая оборачиваемость или большой остаток к концу срока годности. Поэтому каждую позицию мы стали оценивать не отдельно по вкусу или марже, а в связке: себестоимость – цена – спрос – оборачиваемость – остаток – списания – фактическая валовая прибыль – повторная покупка. Особенно хорошо состояние всей системы показывали списания.
Как управлять списанием продуктов
На первых этапах списания могли доходить до 60%. Огромная цифра, но это была цена эксперимента и показатель того, что система еще не настроена. Мы быстро перестали воспринимать списание как проблему только магазина. Списание – это финал длинной цепочки. Причина может находиться намного раньше: неверный продукт, ошибка в матрице, избыточный заказ, нестабильное качество, короткий срок годности, нарушение логистики, проблемы при приемке или хранении, плохая выкладка, нарушение ротации или просто разный спрос на один и тот же продукт в разных магазинах.
Если поставить в магазине задачу «уменьшите списания», самое простое решение очевидно: сократить заказ. Списания упадут, но вместе с этим можно получить пустую полку и потерянные продажи. Недозаказ для готовой еды не менее опасен, чем перезаказ. В одном случае теряем деньги через списание, в другом – не продаем товар человеку, который уже пришел и готов его купить. Снижение списаний произошло не благодаря одному удачному решению. Мы постепенно дорабатывали матрицу, прогнозирование, заказ, логистику, приемку, хранение, сроки годности, качество, выкладку и ротацию. Для меня уровень списаний – хороший индикатор зрелости всей категории.
Что изменилось в торговой сети с появлением новой категории
- За первый год работы дневная выручка готовой еды достигла примерно 25-50 тыс. рублей на одну торговую точку.
- В зрелой модели списания снизились с 60% до 5%.
- Сформировалась постоянная рабочая матрица товарных позиций.
- Средний чек в категории готовой еды составлял около 160 рублей.
- Средний чек магазина в целом – около 380 рублей.
- Среднее количество товаров в чеке магазина – около двух позиций.
- Доля готовой еды выросла практически с нуля до 25% общей выручки магазина.
- Самое главное: сформировалась другая модель отношений гостя с магазином, изменилась частота взаимодействия. Покупатель продуктовой корзины раз в несколько дней становится постоянным клиентом. Сегодня он зашел утром за кофе, завтра купил обед, через день взял готовый ужин домой, а затем специально вернулся за понравившимся блюдом.
Советы, как запустить категорию готовой еды
Если бы я снова запускал похожий проект, несколько вещей оставил бы без изменений:
- Собственный R&D. Отдать производителю задачу самостоятельно сформировать ассортимент проще и быстрее. Но тогда легко получить тот же каталог, который поставщик предложит любому другому клиенту.
- Разработка не должна останавливаться после формирования первой матрицы. Слабые позиции нужно убирать, сильные развивать, новые идеи постоянно проверять. Я бы также не гнался за максимальным количеством блюд. Сильная категория формируется отбором, а не накоплением позиций.
- Нужно проектировать не только продукт, но и путь гостя. Важно понимать, где покупатель встретит категорию, насколько быстро считает предложение, какое нужно оборудование, удобно ли выбрать и разогреть блюдо, взять кофе и дойти до кассы без лишнего ожидания.
- Нельзя отдельно лечить списания. Все этапы связаны между собой. Если система дает сбой, искать причину только в магазине бессмысленно.
- Производитель может помогать масштабировать продукт, но не заменять собой продуктовую стратегию сети.
Универсальных нормативов по доле готовой еды в выручке магазина или проценту списаний блюд нет. Это всегда результат конкретного проекта, рынка, периода. В другой сети будут другие цены, трафик, покупатель, логистика, площадь магазинов и конкурентная среда. Но сама логика воспроизводима. Сначала необходимо понять, какой потребительский запрос вы хотите закрыть. Затем создать собственную продуктовую компетенцию, проверить спрос, отобрать работающие позиции, адаптировать их к массовому выпуску и после этого масштабировать.
Выводы
Главный результат проекта для меня выглядит просто. У нас получилось создать такую продуктовую категорию, которая стала причиной прийти именно к нам.
Также читайте:




Спасибо за интересную статью, Осман!
Тема готовой еды очень важная и интересная.
Вы правильо пришите.
Вот только подобных мест я что-то не вижу.
В основном это торговые центры, где есть фудкорт и продуктовый магазин, но это явно не магазин возле дома.
Я видел пару довольно больших магазинов, где было место, в котором можно что-то съесть.
Но вот именно что-то съесть, но никак не «провести время в приятной обстановке».
Надеюсь, что предложенные форматы будут развиваться.
Может быть, можно сделать из этого кофейню, а продукты выбирать по каталогу и не «мотаться» по залу самому?
Пока пьешь кофе, делаешь заказ, и его тебе привозят.
Отдельно скажу о качестве готовой еды.
Для меня тут показателен салат «Цезарь».
Он есть почти во всех ресторанах, столовых и т. д.
Мне даже как-то даже пришла идея ввести стоимость «Цезаря» как индекс цены ресторана.
По моему опыту, такая стоимость может отличать раз в 7.
Кроме того, даже в ресторанах его часто безобразно делают.
А из магазинов привозят что-то невообразимое, даже из больших гипермаркетов.
В результате заказываю «Цезарь» в одной конкретной сети «ресторанов самообслуживания».
Так его очень хорошо делают, и цена, что интересно, как раз самая низкая из мной увиденных.
Думаю, что если бы не этот салат, то я там бы заказы вообще не стал бы делать.
Условия доставки хорошие, можно найти что заказать, но это один раз в 1–2 недели.
Над качеством еды надо явно работать, чтобы ее действительно хотелось, а не «и так сойдет, раз лучше нету».
Какая серьезная была проделана работа! Успеха вам!
Николай, спасибо за комментарий и замечания. Отвечу по порядку.
Вы правы: таких мест действительно не может быть много — это другой бизнес и другая логика на старте. Но многие сети уже пытаются двигаться в эту сторону: создавать посадочные места, обеспечивать Wi-Fi и розетки, предлагать хороший кофе и блюда ресторанного качества. Это своего рода базовый минимум.
Идея кофейни, где можно выпить кофе и подождать, пока соберут заказ, интересная. Но это уже другая бизнес-модель. Главный вопрос — нужно ли настолько менять привычный сценарий покупателя и какую дополнительную ценность он получит в обмен на ожидание.
Именно такая логика была заложена в концепцию региональной сети: «ресторан на полке» — качественные готовые блюда по доступной цене, хороший кофе и новый сценарий посещения. При этом сохранялась привычная функция магазина у дома — покупка продуктов повседневного спроса.
С «Цезарем» согласен на все сто процентов. При понятной и достаточно простой технологии удивительно, насколько плохо его часто готовят. При этом даже одно качественное блюдо может стать причиной выбора конкретного места. Готовая еда должна быть не просто приемлемой, а такой, ради которой человек будет заходить в конкретный магазин по пути снова и снова, а вместе с ней покупать и другие позиции.
это 2020 г.Уфа.
Ирина, большое спасибо за добрые слова! Особенно приятно, что нам удалось сделать жизнь гостей немного удобнее: предложить им вкусную готовую еду и создать место по пути, куда хочется заглядывать снова и снова. А для локальной сети это стало настоящим конкурентным преимуществом.
Спасибо за признание — приятно, что вы оценили этот кейс. Он действительно был реальным и успешным.
Вы правы: сегодня готовая еда и кофе представлены практически везде. Но чаще ритейл по-прежнему относится к ним именно как к товарным категориям: выделил полку, поставил кофейный автомат, который никогда не приготовит кофе на уровне профессионального бариста, — и на этом всё.
На мой взгляд, возможность для развития находится не столько в поиске новой категории, сколько в изменении самого подхода. Это должно быть целостное предложение для гостя: кофейная зона, где бариста готовит кофе на профессиональной рожковой кофемашине, посадочные места, Wi-Fi, розетки, базовый комфорт, еда ресторанного качества и соответствующая подача. То есть уже не просто продажа готовой еды и кофе, а полноценная услуга и новый сценарий посещения магазина.
В этом и заключается существенное отличие от большинства существующих сегодня примеров. Категории могут быть теми же — принципиально другим должно стать отношение к гостю и тот опыт, который он получает.
Анатолий, спасибо за позитивную оценку! Полностью согласен: универсального рецепта здесь нет. Важно глубоко разобраться в цифрах и поведении гостей, увидеть собственные ошибки, а затем не бояться искать новые решения. Творчество действительно необходимо, но оно должно опираться на аналитику и понимание конкретного бизнеса.
В регионах нередко встречаются особенно интересные форматы: местные компании лучше чувствуют своего гостя и не всегда идут по шаблонам крупных федеральных сетей. Возможно, именно поэтому сервис в Башкирии произвёл на вас такое хорошее впечатление.
Хотелось бы более реально представить себе этот формат.
Все-таки магазин у дома — это что-то ограниченное по площади.
Вы можете привести пример распределения по площади?
Сколько места для столиков и сколько там посадочных мест, и сколько места для полок с продуктами?
Вы правы: много места под посадку в магазине у дома выделить невозможно из-за ограниченной площади. Поэтому речь идёт не о ресторанной рассадке, а о компактном формате кофейни.
В небольшой точке это могут быть 2–4 столика и 4–8 посадочных мест, в более просторной — до 8–10 столиков и 16–20 мест. Часть посадки можно организовать вдоль окна или стены, чтобы эффективно использовать площадь.
Ориентировочно кофейная зона вместе с посадкой может занимать 10–20% торгового пространства, а основная часть — 70–80% — остаётся под полки и холодильники с продуктами. Точное распределение зависит от общей площади, конфигурации помещения и трафика.
Здесь есть большая разница с рестораном или классическим фастфудом: задача не в том, чтобы разместить как можно больше гостей, а в том, чтобы дать человеку возможность выпить кофе, перекусить, немного передохнуть и продолжить свой путь.
Спасибо за ответ.
Как-то у меня это не вяжется с понятием «магазин у дома».
8-10 столиков — это уже торговая площадь, примерно как у многих придомовых магазинов.
Там сейчас вообще часто пройти трудно, так как все проходы ящиками с новым товаром заставлены.
Еще возник интересный вопрос: это все-таки рассчитано, чтобы на бегу мог перекусить один человек, или рассчитано на то, что люди будут там специально встречаться, чтобы побеседовать?
Да, это очень важно — сделать так, чтобы у человека была причина вернуться еще раз.
"Вкусные пончики", например.